Loading prices...

Viết bởi
Shawn
JPMorgan dự báo Bitcoin lãi kép 10%/năm trong 10–15 năm, vượt cổ phiếu Mỹ và vàng, nhưng biến động 55% khiến BTC vẫn bị loại khỏi danh mục mẫu.
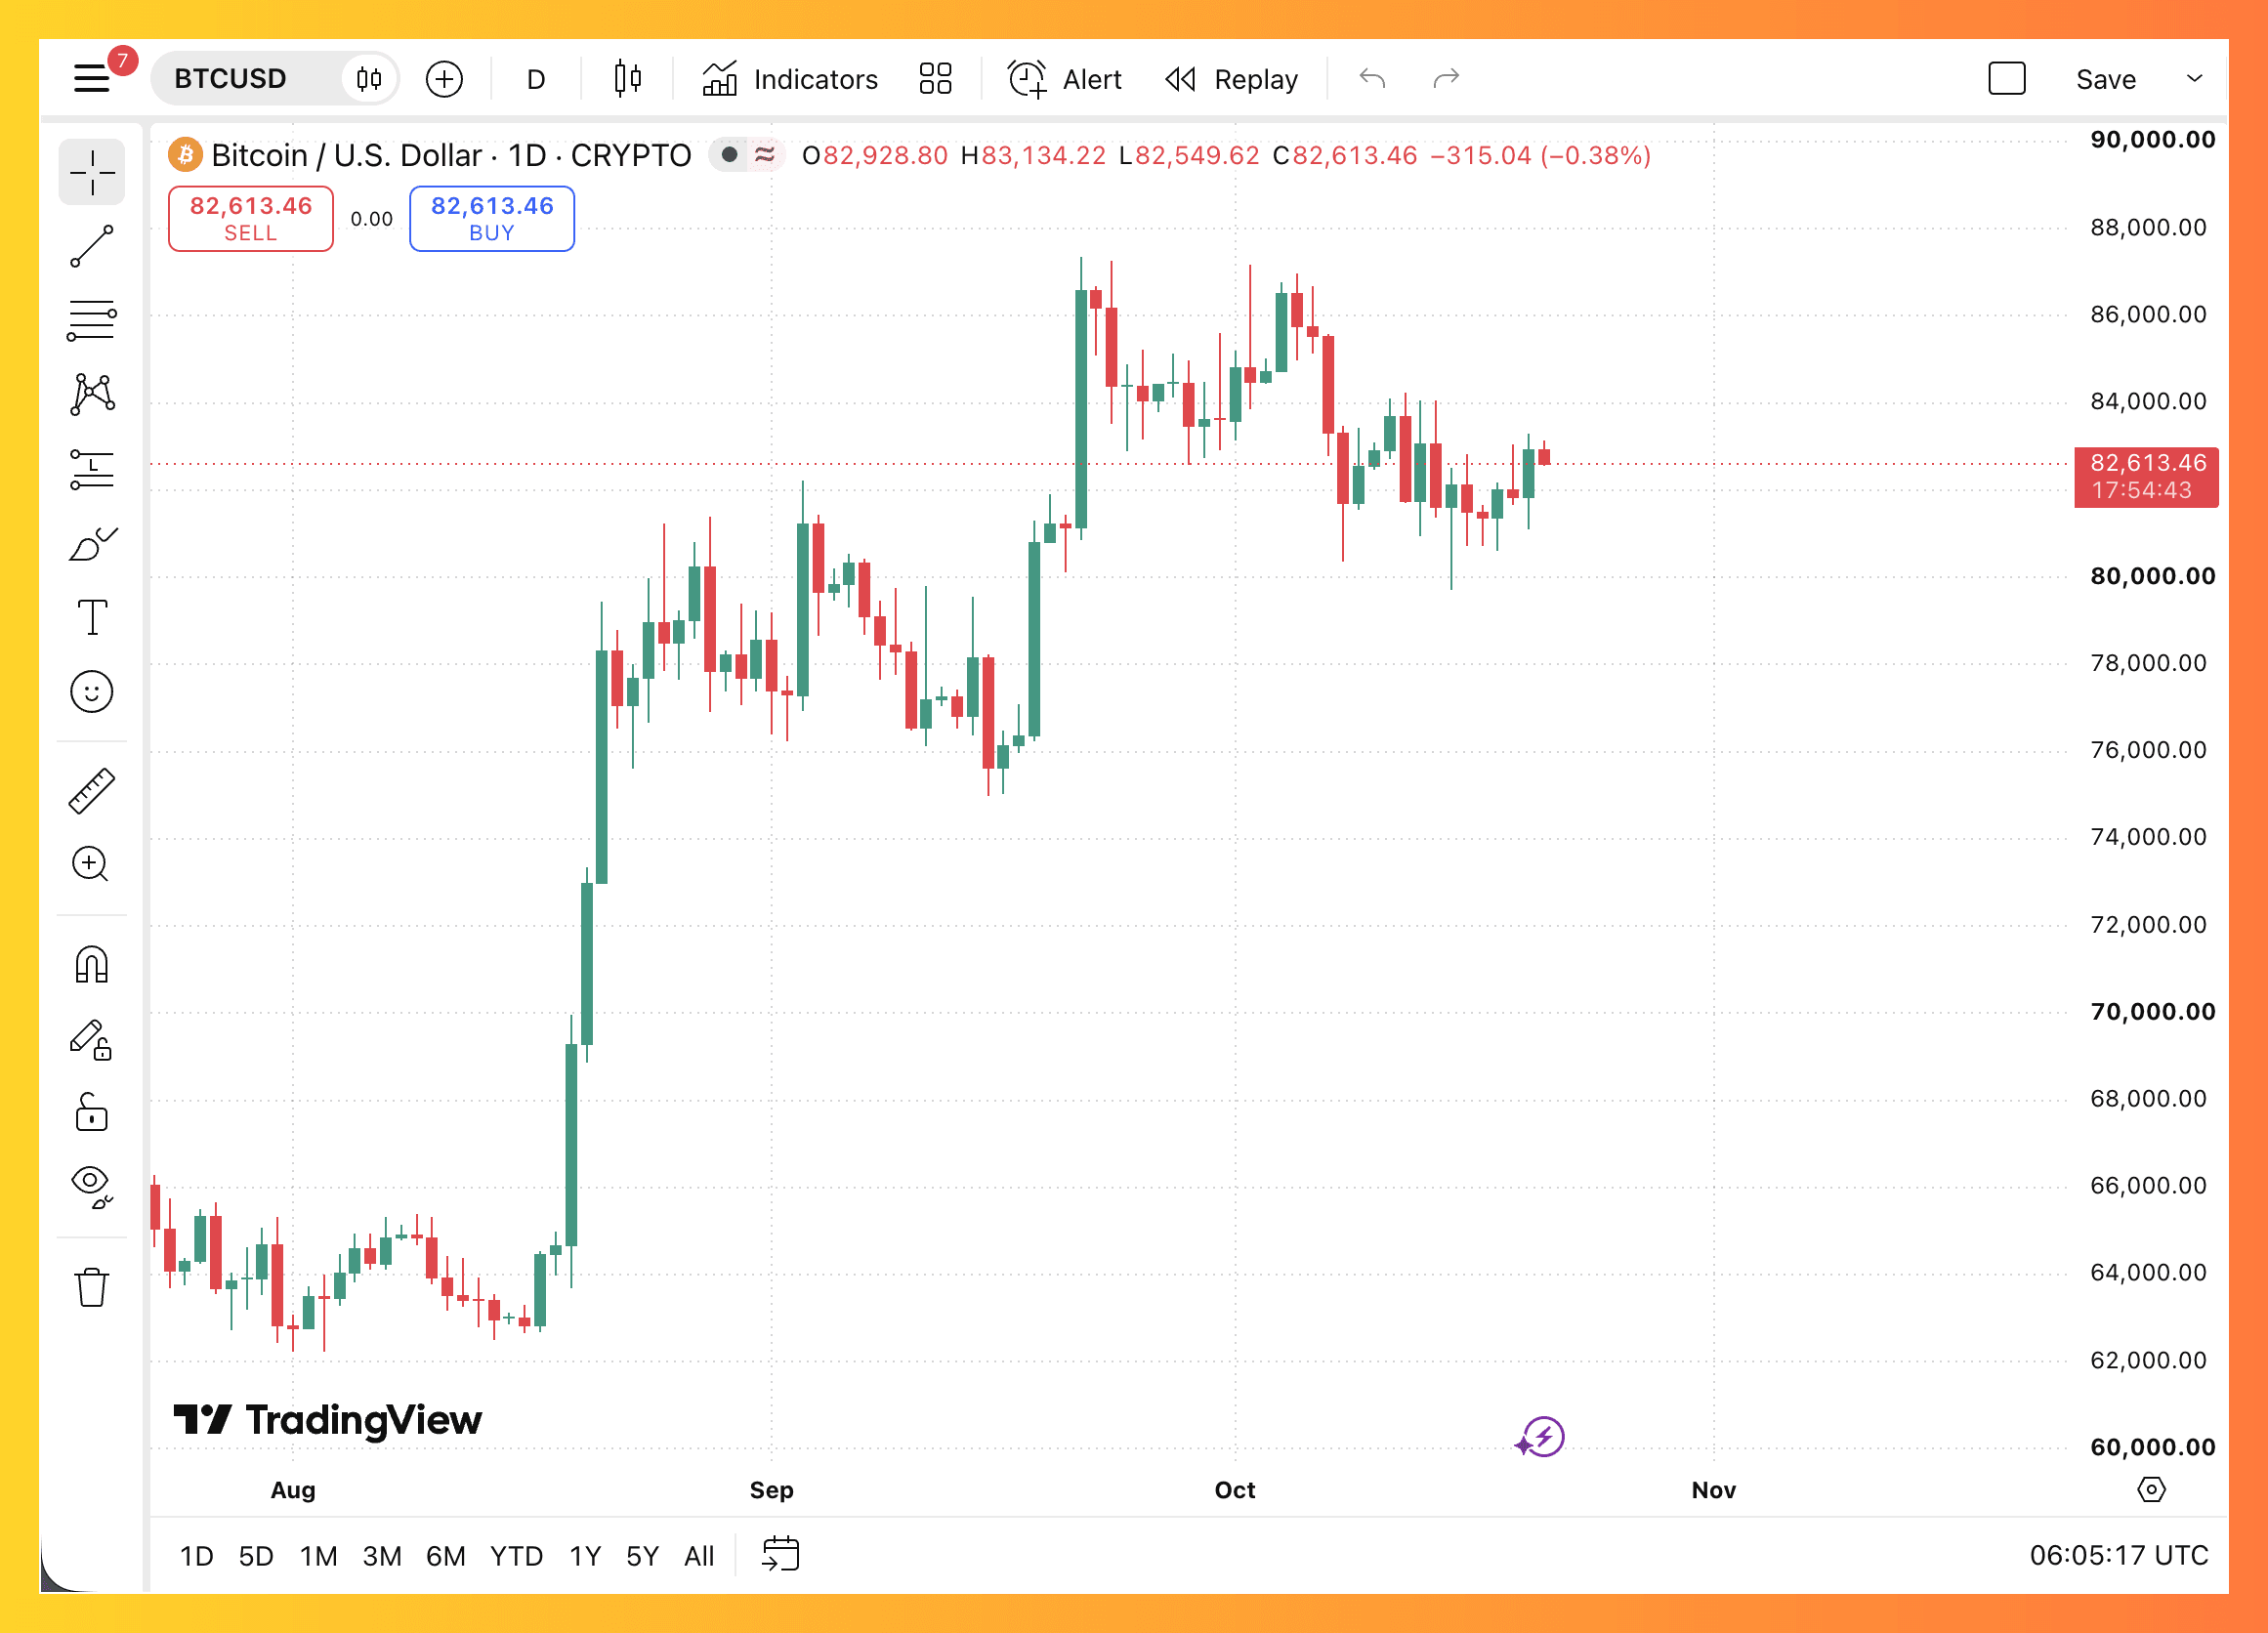
JPMorgan dự báo Bitcoin sẽ đạt lợi nhuận kép (CAGR) 10%/năm trong 10–15 năm tới. Đây là lần đầu tiên báo cáo 2027 Long-Term Capital Market Assumptions (LTCMA), công bố ngày 19/10/2026, đưa ra con số cụ thể cho BTC. Mức này cao hơn giả định dành cho cổ phiếu vốn hóa lớn Mỹ (7,5%) và vàng (5,5%). Nếu tính từ mức khoảng 83.000 USD ngày 30/9/2026, tốc độ tăng trưởng này tương đương mức giá khoảng 215.000 USD sau 10 năm.
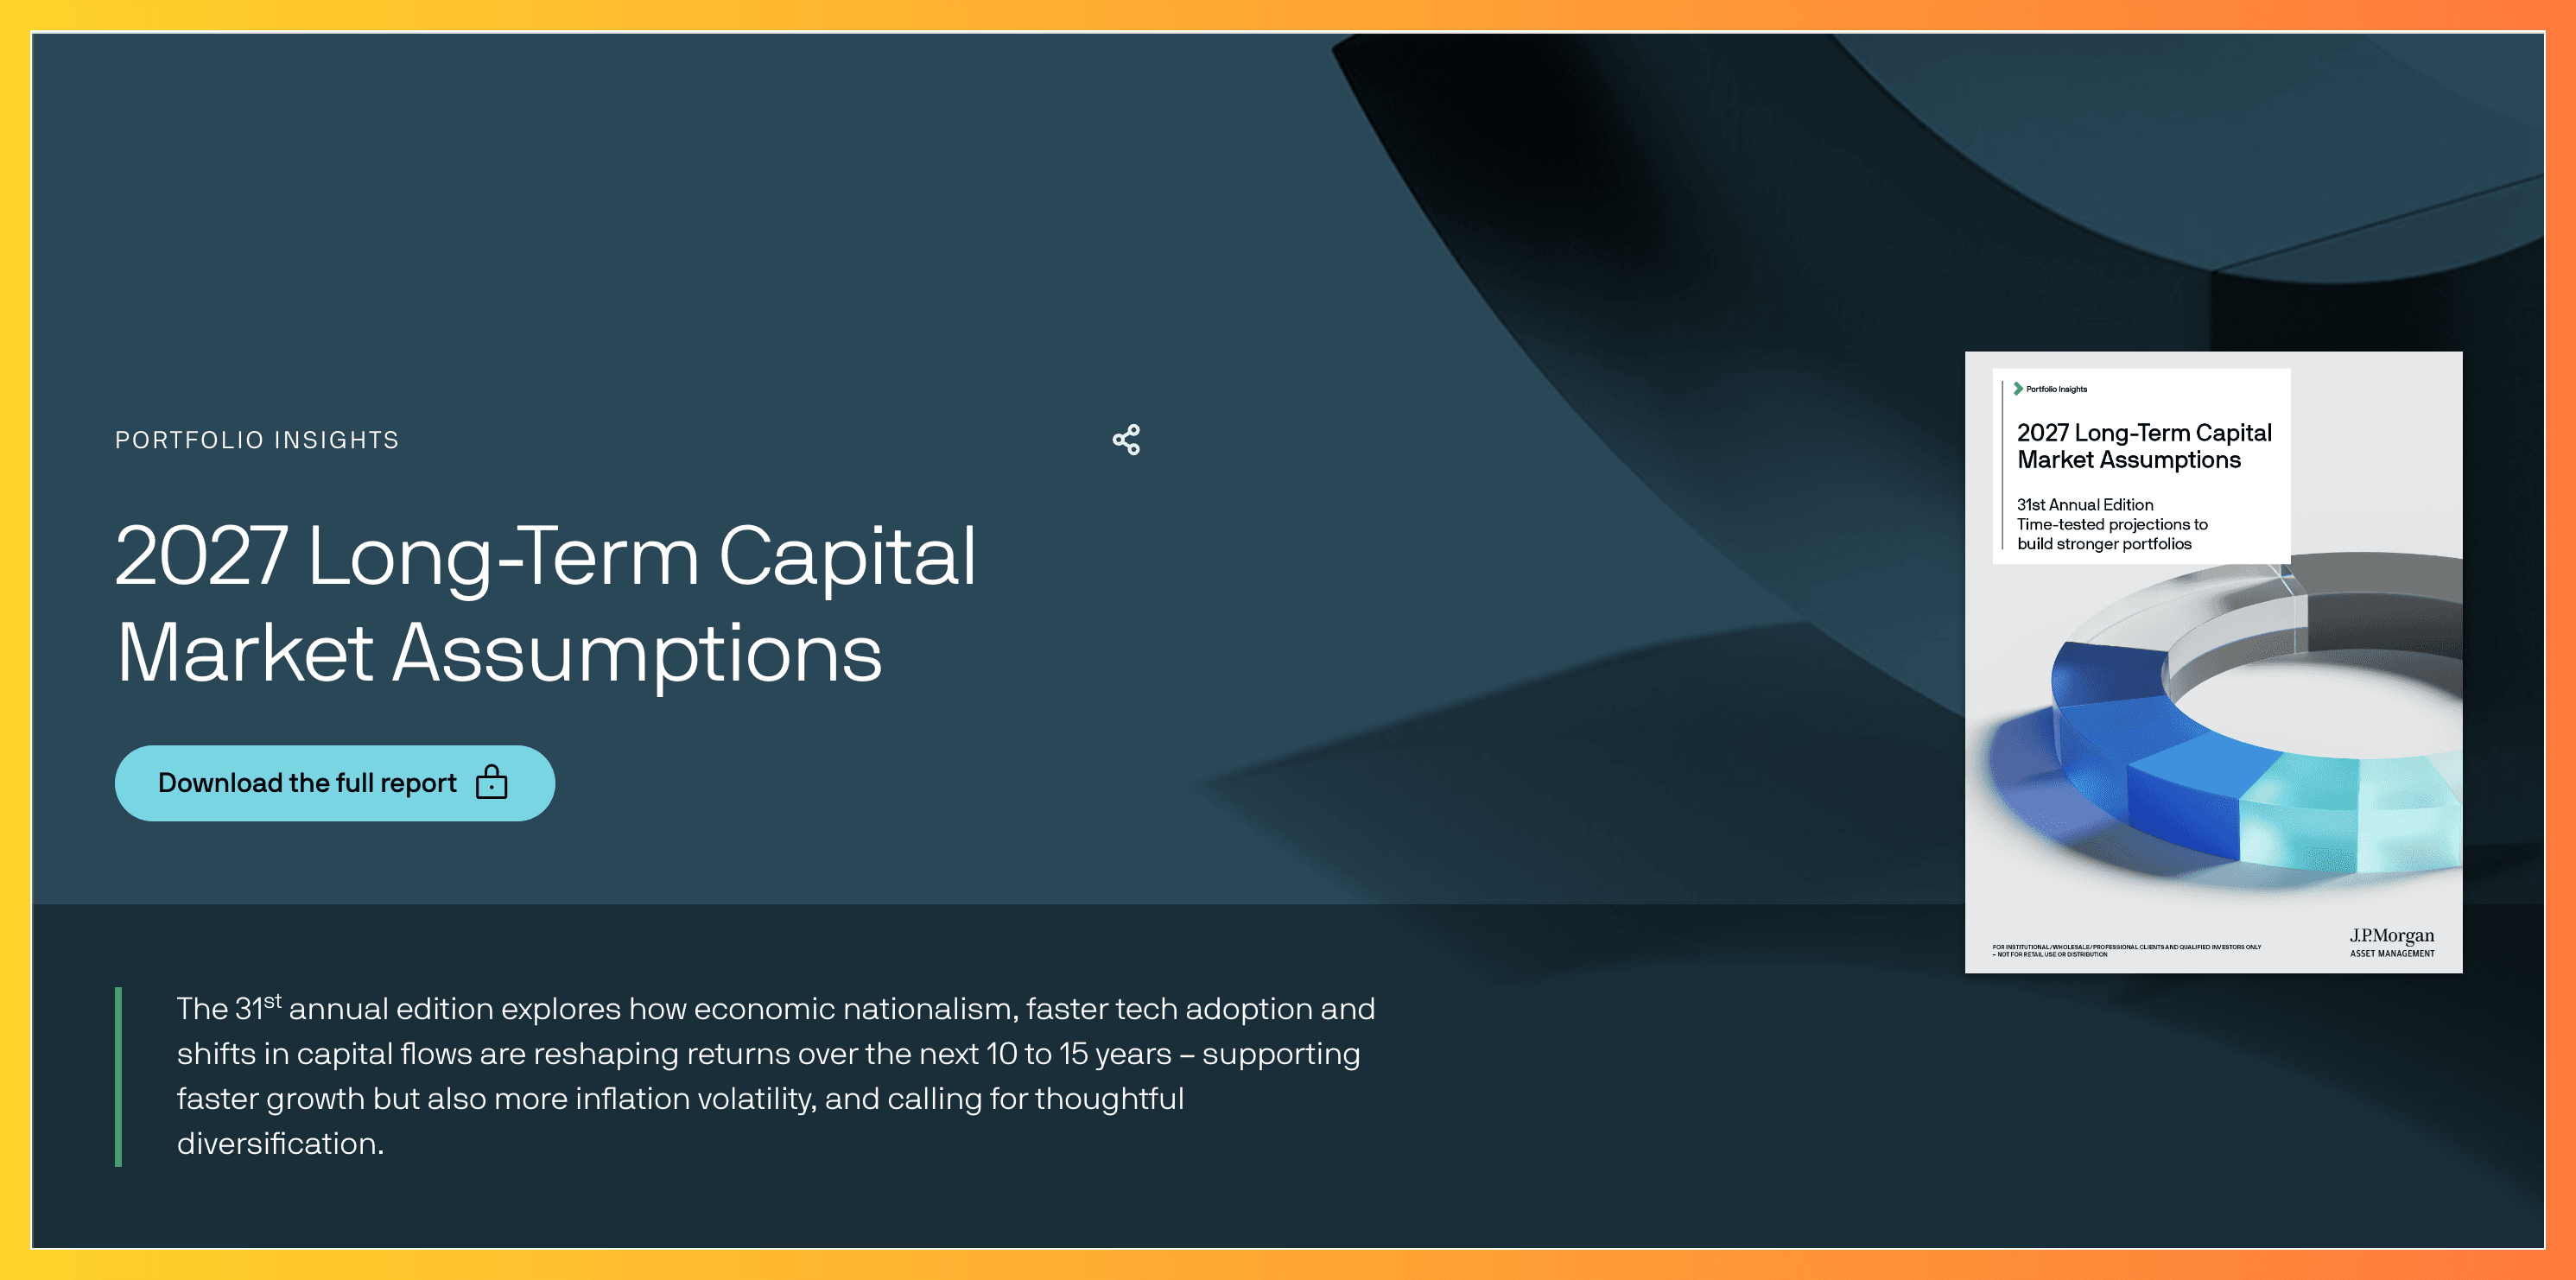
Hằng năm, J.P. Morgan Asset Management công bố LTCMA, bộ giả định về lợi nhuận, biến động và tương quan trong 10–15 năm cho các loại tài sản chính. Ấn bản 2027 sử dụng dữ liệu tính đến ngày 30/9/2026. Theo thông cáo báo chí của JPMorgan, báo cáo "đưa ra một khoảng lợi nhuận cho Bitcoin, nhưng Bitcoin không được đưa vào phân bổ".
Giả định lợi nhuận kép hằng năm (tính bằng USD, kỳ hạn 10–15 năm) trong LTCMA 2027:
- Bitcoin (kịch bản cơ sở): 10,0%
- Private equity (cổ phần tư nhân): 9,8%
- REITs Mỹ: 8,2%
- Cổ phiếu vốn hóa lớn Mỹ: 7,5%
- Danh mục 60/40 (USD): 7,0%
- Vàng: 5,5%
Xét theo danh sách này, BTC hiện đang đứng đầu. Tuy nhiên, đây là thứ hạng về lợi nhuận, không phải về hiệu quả sau khi điều chỉnh rủi ro, và hai cách xếp hạng này cho kết quả rất khác nhau.
Với ngành quản lý tài sản, đây là một phần hạ tầng. Các cố vấn tài chính, ngân hàng tư nhân và quỹ hưu trí đưa những con số này vào phần mềm tối ưu hóa danh mục, từ đó xây dựng danh mục mẫu (model portfolio) cho khách hàng.
Một tài sản chỉ có thể xuất hiện trong danh mục mẫu khi có đủ ba yếu tố đầu vào: lợi nhuận kỳ vọng, độ biến động và mức tương quan với các tài sản khác. Đến nay, JPMorgan mới chính thức cung cấp hai yếu tố đầu tiên. Với yếu tố thứ ba, ma trận hiệp phương sai (covariance matrix) chính vẫn chưa có BTC; tài sản này chỉ được đặt trong một ma trận nhỏ riêng biệt.
Vì vậy, "lần đầu tiên" ở đây mang một ý nghĩa cụ thể: BTC đã được đưa vào diện xem xét của các danh mục tổ chức, nhưng chưa được chấp nhận chính thức. Đây là tín hiệu về xu hướng, chứ chưa phải dòng tiền ngay lập tức. Diễn biến này cũng phù hợp với việc các ngân hàng Mỹ đang dần mở cửa cho crypto, chẳng hạn Morgan Stanley cho phép giao dịch Bitcoin trên E*TRADE.
Kịch bản cơ sở được tổng hợp có trọng số từ ba khung định giá. Khung thứ nhất (trọng số 65%) so sánh tốc độ tăng nguồn cung BTC với tốc độ tăng cung tiền toàn cầu. Khung thứ hai (30%) coi BTC là tài sản bổ trợ cho vàng. Khung thứ ba (5%) dựa trên mức độ sử dụng mạng lưới.
Cách phân bổ trọng số này cho thấy nhiều điều. Gần như toàn bộ luận điểm dựa trên vai trò "tài sản khan hiếm trong bối cảnh tiền tệ liên tục được nới lỏng", chứ không dựa trên giá trị sử dụng của blockchain. Thậm chí, khung "sử dụng mạng lưới" còn cho kết quả cơ sở âm, dù chỉ chiếm 5% trọng số. Bản thân JPMorgan cũng mô tả BTC là một tài sản đầu cơ, vận động như tài sản có beta cao gắn với thanh khoản toàn cầu.
Báo cáo cũng thừa nhận việc dự báo 10 năm cho BTC là "còn quá sớm". Đây là cách diễn đạt thận trọng của một tổ chức lớn: họ có thể đo lường, nhưng chưa hoàn toàn tin vào kết quả đo lường.
JPMorgan nêu ba điều kiện: biến động giảm, tương quan ổn định và khung pháp lý rõ ràng hơn. Theo báo cáo, hệ số tương quan của BTC là khoảng 0,33 với cổ phiếu vốn hóa lớn Mỹ và 0,10 với vàng, nhưng các hệ số này dao động mạnh qua từng giai đoạn.
Thứ nhất, biến động thực tế trong 12 tháng có duy trì dưới khoảng 35–40% hay không.
Thứ hai, BTC có còn giảm cùng cổ phiếu công nghệ trong các giai đoạn risk-off (né tránh rủi ro) hay không.
Thứ ba, khung pháp lý tại các thị trường lớn (Mỹ, EU, châu Á) có ổn định đủ lâu để các tổ chức đưa BTC vào quy trình đầu tư hay không. Nếu cả ba yếu tố cùng cải thiện, LTCMA 2028 hoặc 2029 có thể đưa BTC vào ma trận chính. Khi đó, danh mục mẫu mới thực sự thay đổi.
Thứ nhất là rủi ro tỷ giá. Mọi con số của JPMorgan đều tính bằng USD. Với nhà đầu tư sử dụng VND, lợi nhuận thực nhận còn phụ thuộc vào biến động tỷ giá USD/VND. Trong kịch bản BTC giảm giá, tỷ giá có thể bù đắp một phần, nhưng không làm thay đổi bản chất biến động của tài sản.
Thứ hai là khung pháp lý đang hình thành. Việt Nam đang thí điểm thị trường tài sản mã hóa, với cuộc đua xin cấp phép của 8 doanh nghiệp sàn giao dịch. Khi các kênh đầu tư trong nước hình thành, câu hỏi "nên nắm giữ bao nhiêu" sẽ dần thay thế câu hỏi "nên nắm giữ ở đâu". Nguyên tắc tỷ trọng nhỏ và có kiểm tra sức chịu đựng như trên là điểm khởi đầu hợp lý cho cả nhà đầu tư cá nhân lẫn các công ty quản lý quỹ trong nước.
Thứ ba là hành vi đầu tư. Quy mô tài sản crypto do người Việt nắm giữ được ước tính rất lớn, như đã phân tích trong bài 100 tỷ USD crypto trong tay người Việt. Tuy nhiên, phần lớn dòng tiền này phục vụ giao dịch ngắn hạn, sử dụng đòn bẩy và tập trung với tỷ trọng cao. Báo cáo của JPMorgan gợi ý một cách tiếp cận ngược lại: nắm giữ dài hạn, tỷ trọng nhỏ và chấp nhận biến động.
Báo cáo đặt BTC vào cùng hệ quy chiếu với cổ phiếu, trái phiếu và vàng, đồng thời cho thấy cái giá của mức lợi nhuận 10%/năm là độ biến động 55% và biên độ kết quả từ 0,3 lần đến 4,6 lần. Với nhà đầu tư, bài học nằm ở việc quản trị tỷ trọng, chứ không phải dự đoán giá. Các mốc cần theo dõi tiếp theo gồm biến động thực tế của BTC, mức tương quan với cổ phiếu công nghệ, và việc LTCMA 2028 có đưa BTC vào ma trận hiệp phương sai chính hay không.

JPMorgan không đưa ra giá mục tiêu. Báo cáo chỉ giả định lợi nhuận kép 10%/năm trong kịch bản cơ sở, dựa trên dữ liệu tính đến ngày 30/9/2026, khi BTC ở quanh mức 83.000 USD. Nếu áp tỷ lệ này trong 10 năm, giá sẽ đạt khoảng 215.000 USD. Đây là kết quả suy ra từ giả định, không phải cam kết hay khuyến nghị.
LTCMA (Long-Term Capital Market Assumptions) là báo cáo thường niên của J.P. Morgan Asset Management, đưa ra các giả định về lợi nhuận, biến động và tương quan cho các loại tài sản trong 10–15 năm. Các cố vấn tài chính, ngân hàng tư nhân và quỹ hưu trí sử dụng báo cáo này làm dữ liệu đầu vào để xây dựng danh mục mẫu.
Lợi nhuận số học là trung bình cộng lợi nhuận của các năm, còn lợi nhuận kép phản ánh giá trị nhà đầu tư thực nhận sau nhiều năm. Biến động càng lớn thì khoảng cách giữa hai chỉ số càng rộng, vì những năm giảm mạnh làm hao mòn vốn. Hiện tượng này được gọi là volatility drag và thể hiện đặc biệt rõ ở tài sản có độ biến động 55% như BTC.
Xét về lợi nhuận kỳ vọng thì có: 10%/năm so với 5,5%/năm. Tuy nhiên, độ biến động của BTC (55%) cao gấp hơn ba lần vàng. Nếu tính lợi nhuận vượt tiền mặt trên mỗi đơn vị rủi ro, hai tài sản gần như tương đương. Hệ số tương quan giữa BTC và vàng chỉ khoảng 0,10, nên hai tài sản này không thể thay thế cho nhau.
Nguyên nhân là tương quan giữa BTC với cổ phiếu, trái phiếu và vàng vẫn thay đổi thất thường, khiến mô hình tối ưu hóa danh mục kém tin cậy. JPMorgan coi BTC là tài sản đầu cơ và chỉ cân nhắc vai trò lớn hơn khi biến động giảm, tương quan ổn định và khung pháp lý rõ ràng hơn.
Nhà đầu tư nên xem đây là tín hiệu cho thấy giới tổ chức đang dần công nhận Bitcoin, chứ không phải lời khuyên mua vào. Cần tính thêm rủi ro tỷ giá USD/VND và kịch bản bi quan −11,2%/năm. Một tỷ trọng nhỏ, được kiểm tra sức chịu đựng với cả kịch bản lạc quan lẫn bi quan, phù hợp hơn với logic của báo cáo.
Lưu ý: Nội dung bài viết nhằm mục đích cung cấp thông tin và kiến thức tổng hợp từ các nguồn công khai. Đây không phải là khuyến nghị đầu tư. Blockintosh không chịu trách nhiệm đối với bất kỳ quyết định tài chính hay rủi ro nào phát sinh từ việc sử dụng thông tin trong bài viết.
Đọc thêm:
- Strategy bán 1.638 BTC để trả cổ tức và mua lại STRC: mô hình Bitcoin treasury đang đổi chế độ
- Morgan Stanley cho phép giao dịch Bitcoin, Ethereum và Solana trên E*TRADE
- Sàn giao dịch tài sản mã hóa tại Việt Nam: cuộc đua của 8 doanh nghiệp xin cấp phép
Nhà báo crypto dày dạn kinh nghiệm với chuyên môn về công nghệ blockchain, DeFi và phân tích thị trường. Đam mê làm cho các chủ đề crypto phức tạp trở nên dễ tiếp cận với mọi người.
Nhiều bài viết bạn có thể quan tâm
 ShawnShawn


